Corporate Governance in der Praxis
Die Rolle des Wirtschaftsprüfers im Zusammenspiel mit Aufsichts- und Beiratsgremien
18.09.2026 | Beitrag von Michael Giebermann
Nach über 33 Jahren Tätigkeit in der Wirtschaftsprüfung war er als Wirtschaftsprüfer und Steuerberater, Geschäftsführer, Niederlassungsleiter und Partner für unzählige Jahres- und Konzernabschlussprüfungen verantwortlich und darüber hinaus als Kümmerer für die Entscheidungsträger bei unterschiedlichsten und fachübergreifenden Themenbereichen zuständig. In besonderen Fällen, z. B. bei Refinanzierungen, Restrukturierungen oder der Unternehmensnachfolge, war er als fachlicher Sparringspartner der unterschiedlichen Gremien in einem Unternehmen gefragt.
Das war unabhängig davon, ob er es mit dem größten internationalen Unternehmen seiner Branche zu tun hatte oder mit mittelständisch geprägten Unternehmen, die teils auch Weltmarktführer sind.
Als Wirtschaftsprüfer verstand er sich dabei immer als einen wichtigen Baustein im House of Corporate Governance eines Unternehmens.
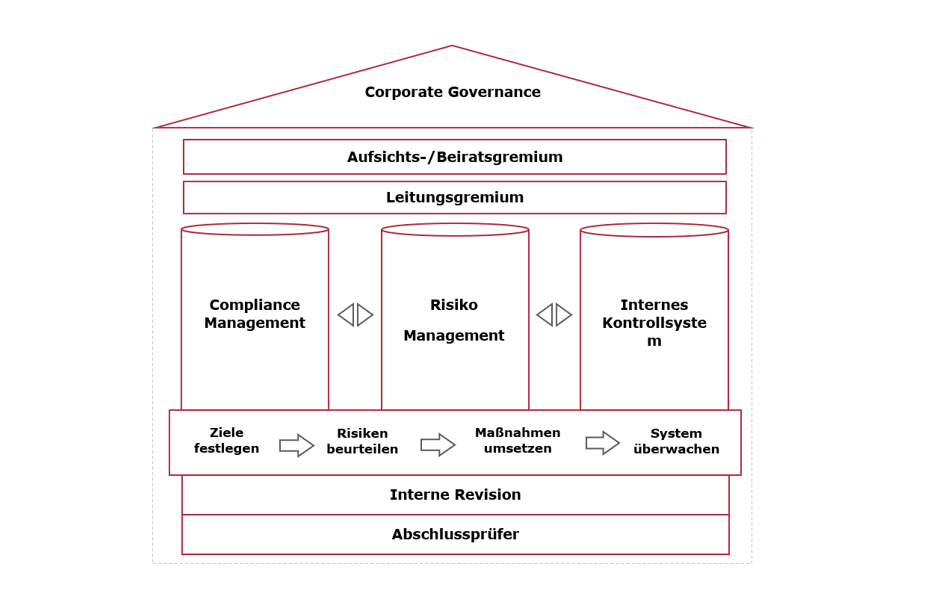
Ein House of Corporate Governance besteht aus verschiedenen Säulen, die jeweils unterschiedliche Funktionen innerhalb der Unternehmensführung und -überwachung erfüllen.
Zumindest implizit besitzt jedes Unternehmen ein solches System. Dieses System muss jedoch in der Unternehmenspraxis mit Leben gefüllt und tatsächlich gelebt werden; es darf nicht lediglich auf dem Papier bestehen. Die Qualität dieser Systeme ist in der Praxis dabei unterschiedlich ausgeprägt.
Dem Wirtschaftsprüfer kommt aufgrund seiner tiefen Einsicht in das Unternehmen bei der Ausgestaltung und Prüfung der verschiedenen Säulen im Rahmen der Abschlussprüfung eine wichtige Rolle zu. Ebenso ist es ihm möglich, Benchmark-Vergleiche anzustellen. Neben dem eigenen Fachwissen sollten sich die Aufsichts- und Beiratsgremien ausführlich mit dem Wirtschaftsprüfer und dessen umfangreichen Kenntnissen über die Prozesse im Unternehmen auseinandersetzen. Dies stellt gleichzeitig auch eine Exkulpation im Falle einer späteren Überprüfung der Tätigkeit der Gremien dar, denn Unwissenheit schützt vor Haftung nicht.
Die Bedeutung für ein gelebtes Corporate-Governance-System ist nicht zu unterschätzen. Es handelt sich dabei um den Handlungsrahmen von Unternehmen und insbesondere der Gremien.
Die Aufsichts- und Beiratsgremien tragen heute viel mehr Verantwortung, als dies noch vor einigen Jahren der Fall war. Die Themen werden darüber hinaus vielfältiger und die Risiken nehmen stetig zu. Dies reicht vom Verständnis der operativen Prozesse im Unternehmen über Themen wie Cybersecurity und ESG bis hin zum strategischen und operativen Umgang mit KI. In einer aufkommenden Krise steigen darüber hinaus die Überwachungs-/Beiratspflichten deutlich.
Über viele Jahre durfte er an den Aufsichts- und Beiratssitzungen der geprüften Unternehmen teilnehmen und präsentieren. Es sollte doch selbstverständlich sein, dass sich die Gremien das Wissen des Wirtschaftsprüfers dabei zunutze machen. Ein Wirtschaftsprüfer durchleuchtet die Unternehmensprozesse ähnlich wie ein Arzt im Rahmen einer diagnostischen Untersuchung, mit dem Ziel, Auffälligkeiten zu erkennen, einzuordnen und gemeinsam zu erörtern.
Während seiner vielen Besprechungen und Präsentationen mit und vor den Gremien gab es durchaus Unterschiede, hinsichtlich Branchensektor, Unternehmensgröße und der Besetzung der Aufsichts- und Beiratsgremien, in welchem Umfang dieses Wissen abgerufen wurde.
Vor dem Hintergrund, dass der Wirtschaftsprüfer in seinem Prüfungsbericht nur knapp auf die wesentlichen Prüfungsschwerpunkte und die Prüfungsdurchführung eingehen kann, verwundert es, dass in den Sitzungen oder Vorabbesprechungen relativ wenig in die Tiefe gefragt wird oder generell Verständnisfragen gestellt werden. Nach seiner persönlichen Erfahrung war das Interesse der Gremien im öffentlichen Bereich an der Berichterstattung des Wirtschaftsprüfers häufig weniger ausgeprägt. Die Präsentationen sollten dort immer sehr zügig durchgeführt werden, um den Tagesordnungspunkt schnell abhandeln zu können. Substanzielle Nachfragen hatten Seltenheit. Abstimmungen oder Besprechungsbedarf im Vorfeld, während oder nach der Prüfung hat es selten gegeben. Auch wurden keine Präsentationen vorab erbeten, um sich auf die Sitzung vorbereiten zu können. Die durchschnittliche Präsentationsdauer war kurz.
Das genaue Gegenteil stellt sich bei einem Aufsichtsrat dar, der gemäß Gesetz und/oder Satzung auch einen Prüfungsausschuss eingerichtet hat. Dies ist bei bestimmten kapitalmarktorientierten Unternehmen obligatorisch, aber häufig auch bei anderen Unternehmen anzutreffen. Die erhoffte Ausstrahlungswirkung von diesen kapitalmarktorientierten Unternehmen auf andere Unternehmen soll darauf abzielen, die Qualität in den Aufsichts- und Beiratsgremien zu verbessern.
Seine Erfahrung zeigt, dass sich in einer solchen Konstellation ausreichend Zeit für den Austausch mit dem Wirtschaftsprüfer genommen wird, gezielte Fragen zu bestimmten Sachverhalten gestellt werden und Einschätzungen erbeten werden. Die entsprechenden Unterlagen werden vom Wirtschaftsprüfer vorab eingereicht. Insbesondere über die Prüfungsschwerpunkte wird ausgiebig berichtet und Fragen beantwortet. Bei den Beurteilungen und Entscheidungen durch die Leitungsgremien, die mit Ermessensspielraum behaftet sind, interessiert die Bandbreite, ob dieses Ermessen eher konservativ oder an der oberen Bandbreite progressiv ausgeübt wurde. Der Prüfungsausschuss ist dabei entsprechend qualifiziert besetzt. Der Vorsitzende des Prüfungsausschusses berichtet im Anschluss dem gesamten Aufsichtsrat über die regelmäßigen Gespräche mit dem Wirtschaftsprüfer. Dabei hat der gesamte Aufsichtsrat auch wiederum das Recht und die Möglichkeit, weitere Fragen zu stellen und weitergehende Erörterungen vom Wirtschaftsprüfer zu verlangen.
Es gibt Unternehmen, die sich für die Abschlussbesprechung zwei intensive Tage nehmen. In anderen Fällen findet die Sitzung des Prüfungsausschusses am Vormittag und die Sitzung des gesamten Aufsichtsrats am Nachmittag desselben Tages statt. Im Gegensatz zu den öffentlich geprägten Einheiten ist in den oben beschriebenen Konstellationen eine Anwesenheit durch den Wirtschaftsprüfer von insgesamt mindestens einem Tag, ohne die zusätzlichen Vorabgespräche, üblich.
Mischformen sind bei mittelständischen GmbHs anzutreffen. Neben der Unternehmensgröße ist hier vor allem die Zusammensetzung des Beirats oder eines nachgebildeten Aufsichtsrats gemäß Kapitalmarktrecht von Bedeutung. Da sich die grundlegenden Themen zu den kapitalmarktorientierten Unternehmen kaum unterscheiden, könnte man annehmen, auch hier eine entsprechend fachlich qualifizierte Expertise vorzufinden, die auf Augenhöhe mit dem Wirtschaftsprüfer spricht. Auch hier müsste es faktisch einen „Financial Expert“ oder einen „Audit Expert“ (jeweils § 100 Abs. 5 AktG) geben, so wie dies für den Prüfungsausschuss obligatorisch ist. Dies ist nach seiner Erfahrung nicht immer gegeben und bei familiengeführten Unternehmen teilweise noch weniger erfüllt. Dies hängt zum einen damit zusammen, ob und wie das Unternehmen durch den Inhaber, selbst historisch geprägt, geführt wird, und zum anderen, wer und wie über die Besetzung der Aufsichts- und Beiratsgremien entscheidet. Oftmals spielen die verschiedenen Belange durch die verschiedenen Familienstränge hier eine gewichtige Rolle. Jeder Familienstamm will adäquat vertreten sein, und die Ziele sind nicht immer gleichgerichtet.
Die Besetzung der Aufsichts- und Beiratsgremien ist nach seinen Erfahrungen überwiegend nicht mit der fachlichen Besetzung eines Prüfungsausschusses einer kapitalmarktorientierten Unternehmung zu vergleichen, obwohl die Themen ebenso, wenn auch in anderer Dimension, ausgeprägt sind.
Weitere spannende Themen wären z. B. auch über die Auswahl eines neu zu bestellenden Wirtschaftsprüfers zu sprechen und einen qualifizierten Auswahlmechanismus einzurichten. Falls es aufgrund des Vorschlags der Leitungsgremien nicht mehr zu einer Beauftragung des bisherigen Abschlussprüfers kommen sollte, sind die Aufsichts- und Beiratsgremien aufgerufen, sich selbstständig ein eigenes Bild von der Situation zu machen, um dem vorzubeugen, dass die Leitungsgremien ggf. nur einen unliebsamen Prüfer loswerden wollen.
Hierzu ist es aber essenziell, dass sich die Aufsichts- und Beiratsgremien ausreichend und auf Augenhöhe mit dem Wirtschaftsprüfer beschäftigen. Die Zusammenarbeit mit dem Abschlussprüfer vor, während und nach der Prüfung bietet aus seiner Sicht in vielen Fällen noch Verbesserungspotenzial.
Als langjähriger Wirtschaftsprüfer kennt er diese Themen aus der Praxis und weiß, welche Herausforderungen damit für Aufsichts- und Beiratsgremien verbunden sein können. Gerne würde er sich mit den Aufsichts- und Beiratsmitgliedern darüber austauschen und seine Erfahrungen als Sparringspartner einbringen – dort, wo ein unabhängiger Blick von außen hilfreich sein kann.
Ihre Ansprechpartner
Dagmar Strehlau
Mitglied der Geschäftsführung
Manuel Czwalina
Manager
Weitere Artikel
Das Ross und Reiter Phänomen
Wie können wir hier den Tag unter Kontrolle bringen und ihm eine Struktur geben
Das Phänomen der Prokrastination
Prokrastination bezeichnet das Aufschieben von – meist als unangenehm empfundenen – Aufgaben
Nie hört mir jemand zu!
Zur Kommunikation gehört Wahrnehmung – beides ist untrennbar miteinander verknüpft