Komm nicht zu spät
Handelsunternehmen sichern, bevor die Liquidität entscheidet
30.10.2026 | Artikel von Manuel Czwalina und Volker Treffenstädt
Der aktuelle Fall Hellweg führt vor Augen, wie schnell sich der Handlungsspielraum eines Handelsunternehmens verengen kann: Nachdem eine Fortführung der Baumarktgruppe als Ganzes nicht gelang, übernehmen Wettbewerber ausgewählte Standorte, während andere Märkte schließen. Das Beispiel macht deutlich, warum Händler handeln sollten, bevor Liquidität und Finanzierung die Entscheidungen bestimmen.
Unternehmenskrisen beginnen selten mit einem leeren Bankkonto. Häufig verlieren Handelsunternehmen bereits lange zuvor an Wettbewerbsfähigkeit: Kundenbedürfnisse verändern sich, Sortimente büßen an Attraktivität ein, Kosten steigen und notwendige Entscheidungen werden verschoben. Solange Umsatz und Liquidität noch ausreichend erscheinen, wirken solche Entwicklungen beherrschbar. Doch genau in dieser Phase entscheidet sich, welche Möglichkeiten später noch bestehen, um gegenzusteuern.
Die zentrale Botschaft lautet deshalb: Komm nicht zu spät. Wer früh handelt, kann sein Unterneh-men gezielt weiterentwickeln. Wer wartet, bis die Zahlungsfähigkeit gefährdet ist, muss unter hohem Zeitdruck und mit einem geringeren Handlungsspielraum entscheiden. Das betrifft den inhabergeführten Fachhändler ebenso wie den Großhändler, den Onlineanbieter oder das überregional tätige Filialunternehmen.
Die Krise vom Anfang her denken
Unternehmenskrisen haben meist eine Vorgeschichte. Zur Orientierung lassen sich fünf typische Phasen unterscheiden, die sich überschneiden und gegenseitig verstärken können. Häufig wird das Augenmerk sehr stark auf die späteren Krisenphasen gelegt, wohingegen anfängliche Phasen zu wenig behandelt werden. Daher werden wir in diesem Artikel die Stakeholder-Krise ausführlicher als die nachfolgenden Krisenphasen behandeln:
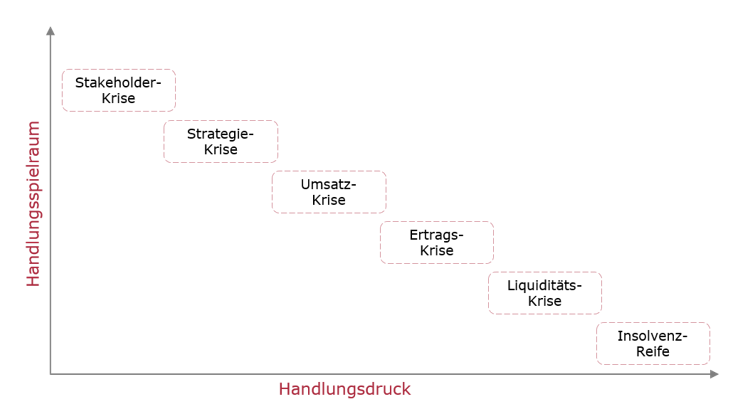
Die Stakeholder-Krise: Eigentümer, Geschäftsführung und andere wichtige Beteiligte verfolgen unterschiedliche Ziele. Eine ungeklärte Nachfolge, Konflikte im Gesellschafterkreis oder fehlendes Vertrauen erschweren Entscheidungen. Auch belastete Beziehungen zu Finanzierungspartnern und wichtigen Lieferanten können die Entwicklung beeinträchtigen. Das Unternehmen verliert Zeit, obwohl seine wirtschaftlichen Kennzahlen noch unauffällig erscheinen.
Erfahrungsgemäß stehen Händler nicht selten vor einer besonderen Herausforderung: Es sind häufig deutlich mehr Stakeholder aktiv einzubinden als auf der Herstellerseite. Neben den Hausbanken gehören dazu Hersteller und weitere Lieferanten, Vermieter sowie Leasing- und Objektfinanzierer. Sie verfolgen unterschiedliche Interessen, fordern zusätzliche Berichte und setzen eigene Fristen. Dadurch entstehen zusätzlicher Druck und Abstimmungsaufwand für das Management.
Diese Beteiligten beeinflussen unmittelbar den operativen Handlungsspielraum. Hersteller und Lieferanten bestimmen über Lieferbereitschaft, Konditionen und Zahlungsziele die Warenverfügbarkeit mit. Hausbanken und Objektfinanzierer erwarten belastbare Informationen zur Finanzierung und zur Bedienung ihrer Verträge. Bei Veränderungen im Filialnetz müssen zudem Mietverhältnisse und standortbezogene Finanzierungen berücksichtigt werden. Eine wirtschaftlich sinnvolle Maßnahme lässt sich deshalb oft nur umsetzen, wenn mehrere Beteiligte rechtzeitig eingebunden werden.
Stakeholdermanagement wird damit zu einer eigenen Führungsaufgabe. Für jeden wesentlichen Be-teiligten braucht es einen festen Ansprechpartner, abgestimmte Berichtstermine und Klarheit darüber, welche Entscheidungen seine Zustimmung erfordern.
In der Strategiekrise schwindet die Zukunftsfähigkeit des Geschäftsmodells. Kunden erwarten andere Leistungen, Wettbewerber schaffen überzeugendere Angebote oder Einkaufsgewohnheiten verändern sich. Der Händler hält an vertrauten Konzepten fest, ohne ihre Wirkung ausreichend zu überprüfen.
Die Umsatz-Krise macht diese Schwächen sichtbar. Frequenzen oder Bestellvolumen sinken, Stammkunden wandern ab und Waren lassen sich zunehmend nur über Preisnachlässe verkaufen.
In der Ertragskrise reichen die erwirtschafteten Margen schließlich nicht mehr aus, um die Kosten und notwendige Investitionen zu tragen.
Die Liquiditätskrise verschärft den Handlungsdruck weiter. Nun bestimmt die kurzfristige Finanzierung zunehmend die Entscheidungen. Maßnahmen, die früher mit ausreichend Vorlauf möglich gewesen wären, lassen sich nur noch eingeschränkt umsetzen.
Mit jeder Phase wächst damit der Druck, während die verfügbaren Optionen häufig abnehmen. Krisenprävention muss deshalb beginnen, bevor die finanziellen Folgen unübersehbar werden.
Die Etablierung eines Frühwarnsystems ist unerlässlich
Zahlen, Daten, Fakten müssen das Fundament des Frühwarnsystems bilden
Liquiditätsplanung, Ergebnisentwicklung und belastbare Prognosen bilden die Grundlage der Krisen-früherkennung. Für Händler ist darüber hinaus entscheidend, die wirtschaftlichen Ursachen hinter den Zahlen zu verstehen.
Ein stabiler Umsatz kann verdecken, dass die Marge sinkt oder der Aufwand für seine Erwirtschaftung steigt. Ein wachsendes Sortiment kann zusätzliche Kunden ansprechen, zugleich aber Bestände, Kapitalbindung und Komplexität erhöhen. Auch Wachstum kann zum Problem werden, wenn Waren und Forderungen vorfinanziert werden müssen, während die Zahlungseingänge erst später folgen. Gerade bei Saisonware kann ein zu hoher Bestand später nur noch mit Abschlägen verkauft werden. Ein zu starker Bestandsabbau gefährdet dagegen die Lieferfähigkeit. Verkürzen Lieferanten zugleich ihre Zahlungsziele, steigt der Liquiditätsbedarf zusätzlich.
Deshalb braucht es Transparenz darüber, welche Sortimente, Kunden, Standorte und Vertriebswege nach Berücksichtigung der jeweils relevanten Kosten zum Ergebnis beitragen. Im Onlinegeschäft gehören beispielsweise Retouren, Versand und Kundengewinnung in diese Betrachtung. Im Großhandel können Lieferaufwand, Zahlungsziele und kundenspezifische Leistungen entscheidend sein. Im stationären Handel spielen unter anderem Flächenproduktivität, Standortkosten und Personaleinsatz eine wichtige Rolle.
Digitale und persönliche Vertriebswege sollten dabei gemeinsam betrachtet werden. Maßgeblich ist, wie Kunden einkaufen möchten und wie sich diese Erwartungen wirtschaftlich erfüllen lassen. Ein zusätzlicher Kanal allein löst noch kein strategisches Problem.
Der Faktor Mensch wird in der Früherkennung häufig vernachlässigt
Auch die Organisation sendet Warnsignale. Hohe Fluktuation, dauerhaft unbesetzte Schlüsselpositionen, zunehmende Überlastung oder wiederkehrende Abstimmungsprobleme können die Leistungsfähigkeit schwächen.
Beschäftigte erleben oft früh, wo Kunden unzufrieden sind, Waren fehlen, Prozesse unnötig aufwendig werden oder Entscheidungen nicht greifen. Dieses Wissen muss die Unternehmensführung erreichen. Dafür braucht es eine Kultur, in der Schwierigkeiten offen angesprochen und gemeinsam bearbeitet werden können.
Gerade in Veränderungsphasen entscheidet die Qualität der Führung darüber, ob Maßnahmen im Alltag ankommen. Wer Ziele verständlich erklärt, Verantwortung klärt und Rückmeldungen ernst nimmt, verbessert die Voraussetzungen für eine wirksame Umsetzung.
Aus Warnsignalen müssen konkrete Schritte folgen
Ein Frühwarnsystem schafft erst dann einen Nutzen, wenn Erkenntnisse zu Entscheidungen führen. Für Händler stehen dabei fünf Aufgaben im Mittelpunkt:
- Ziele und Interessen abstimmen: Eigentümer, Geschäftsführung und Führungsteam brauchen ein gemeinsames Verständnis der künftigen Ausrichtung. Hersteller, Lieferanten, Hausbanken und Objektfinanzierer müssen mit ihren jeweiligen Anforderungen frühzeitig eingebunden werden
- Kundennutzen überprüfen: Das Leistungsversprechen muss relevant, erkennbar und wirtschaftlich tragfähig sein
- Ergebnisbeiträge sichtbar machen: Sortimente, Kunden, Standorte und Vertriebswege müssen differenziert bewertet werden
- Alternativen vorbereiten: Operative Verbesserungen, Finanzierung, Partnerschaften oder ein geordneter Verkauf benötigen Vorlauf
- Umsetzung verbindlich steuern: Jede wesentliche Maßnahme braucht eine verantwortliche Person, einen Termin und überprüfbare, quantitative Ziele
Dabei kommt es auf klare Prioritäten an. Wenige wirksame Maßnahmen mit verbindlicher Verantwortung bewegen mehr als umfangreiche Programme, deren Umsetzung im Tagesgeschäft versandet.
Krisenprävention im Handel verlangt, Kundenangebot, Warenbestände, Standortwirtschaftlichkeit und Finanzierung gemeinsam zu betrachten. Ebenso wichtig ist die frühzeitige Abstimmung mit den Beteiligten. Werden Warnsignale rechtzeitig in Entscheidungen und messbare Maßnahmen übersetzt, bleiben mehr Möglichkeiten, das Unternehmen wirtschaftlich weiterzuentwickeln.
Sie haben Fragen oder benötigen Unterstützung beim Aufbau eines Frühwarnsystems? Wir stehen Ihnen gerne zur Verfügung.
Ihre Ansprechpartner
Manuel Czwalina
Manager
Volker Treffenstädt
Partner
Weitere Artikel
Zeitenwende in der Unternehmensbewertung – Revolutioniert der IDW S1 in der Fassung von 2026 die Bewertungspraxis?
Revolutioniert der IDW S1 in der Fassung von 2026 die Bewertungspraxis?18.09.2026 | Artikel von Mischa TowfighiIn der deutschen Praxis der...
Psychologie in der Krise: Warum über den Sanierungserfolg nicht nur Zahlen entscheiden
Warum über den Sanierungserfolg nicht nur Zahlen entscheiden18.09.2026 | Artikel von Dagmar Strehlau und Manuel CzwalinaUnternehmenskrisen werden...
IFRS 18 und seine Auswirkungen auf mittelständische Unternehmen in Deutschland
Zum Jahreswechsel bahnt sich eine entscheidende Neuerung an, die mit ihren Auswirkungen nicht zu unterschätzen ist: das Go-Life des IFRS 18